Cuotas desde 1.046.844 pesos para financiar un auto de casi 26 millones: las cuatro alternativas del Banco Nación y dónde se cobra el sueldo
Una simulación para un JMEV Easy 3 de 25.941.500 pesos muestra cuánto varían los pagos mensuales según el plazo y la acreditación de haberes, con tasas que van del 36 al 46 por ciento nominal anual
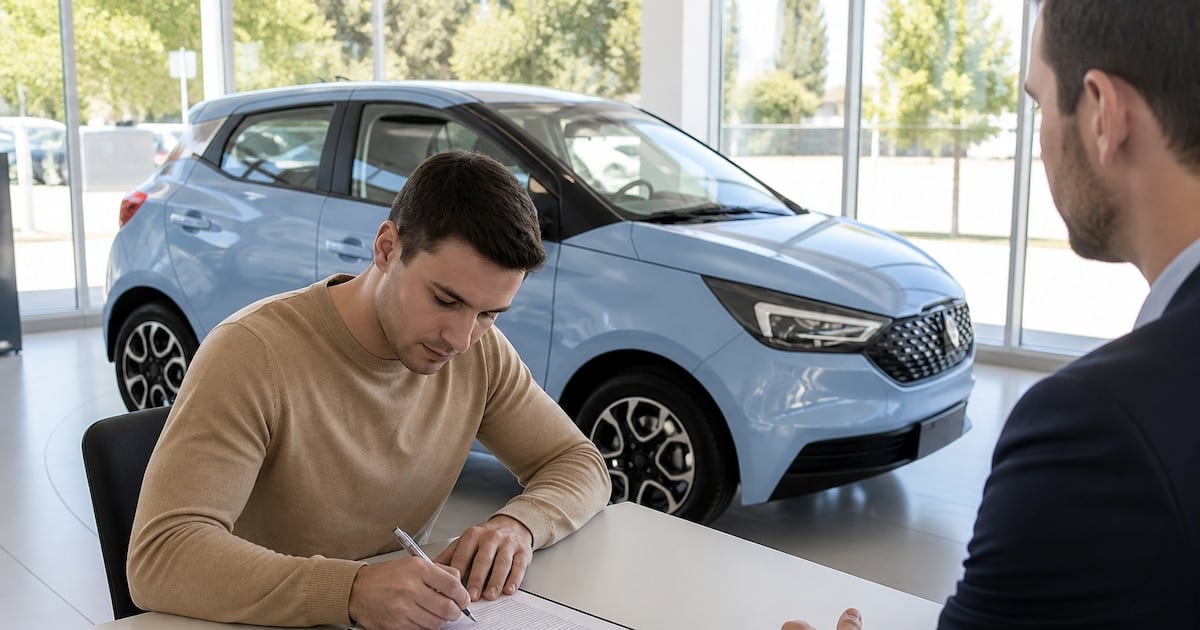
El Banco Nación mantiene abierta una línea de préstamos personales destinada a la compra de automotores nuevos y usados de hasta diez años de antigüedad, con financiamiento de hasta el cien por ciento del precio de venta con IVA, en un rango que va de 1.000.000 a 100.000.000 de pesos. Sobre una simulación de 25.941.500 pesos correspondiente a un JMEV Easy 3, la entidad ofrece cuatro combinaciones a tasa fija que arrojan cuotas de entre 1.046.844,45 y 1.549.297,80 pesos mensuales, según el plazo de devolución y la cuenta donde el solicitante perciba sus haberes.
Las cuatro opciones a tasa fija y el peso de la acreditación de sueldo
Para quien opta por devolver el dinero en seis años y cobra sus haberes en la entidad, la cuota calculada es de 1.046.844,45 pesos y el ingreso neto mínimo exigido alcanza 3.489.481,49 pesos. Si el solicitante no acredita sueldo en el Banco Nación, el pago mensual a igual plazo sube a 1.274.255,85 pesos y el requisito de ingresos trepa a 4.247.519,48 pesos. Acortar la devolución a tres años incrementa ambos valores: los clientes con haberes acreditados necesitan 4.505.501,92 pesos de ingreso neto para una cuota de 1.351.650,58 pesos, mientras que para el resto los montos son de 5.164.325,98 y 1.549.297,80 pesos, respectivamente. Extender el plazo reduce el desembolso mensual pero aumenta el total abonado al cierre del crédito.
La diferencia entre ambos grupos se replica en las tasas de interés. Con acreditación de haberes, la tasa nominal anual es del 36 por ciento y el costo financiero total efectivo anual, del 53,40 por ciento. Sin esa condición, las cifras ascienden al 46 y al 72,30 por ciento, respectivamente. Estas condiciones se mantienen tanto en los plazos de 36 como de 72 meses, lo que convierte a la acreditación de sueldo en el factor que explica el grueso de la brecha entre las cuatro alternativas.
- Cuota a 72 meses con sueldo acreditado: 1.046.844,45 pesos, ingreso mínimo de 3.489.481,49 pesos.
- Cuota a 72 meses sin sueldo acreditado: 1.274.255,85 pesos, ingreso mínimo de 4.247.519,48 pesos.
- Cuota a 36 meses con sueldo acreditado: 1.351.650,58 pesos, ingreso mínimo de 4.505.501,92 pesos.
- Cuota a 36 meses sin sueldo acreditado: 1.549.297,80 pesos, ingreso mínimo de 5.164.325,98 pesos.
Además de la cuota, la operatoria exige prever recursos para el patentamiento y otros gastos administrativos, que no se incluyen dentro del financiamiento. Se trata, en todos los casos, de valores orientativos sujetos a la evaluación crediticia del solicitante y a las condiciones vigentes al momento de pedir el préstamo.
La alternativa en UVA: cuota inicial menor y actualización por inflación
La línea en Unidades de Valor Adquisitivo presenta otra relación entre pago inicial y evolución posterior. En un ejemplo publicado por el propio banco para un crédito de 10.000.000 de pesos a 60 meses, un cliente que cobra haberes en la entidad comienza con una cuota de 292.656 pesos, frente a 424.330 pesos de la opción en pesos a igual plazo y condición. El crédito UVA se actualiza por el índice de inflación y suma una tasa nominal anual del 19 por ciento para quienes perciben sus haberes en el banco, o del 25 por ciento para el resto. Sus plazos van de 12 a 60 meses, lo que lo ubica como un instrumento con pagos mensuales inicialmente más bajos, pero expuestos a la evolución del coeficiente de ajuste.
Para los tomadores que privilegian la previsibilidad del importe mensual, la comparación muestra que la diferencia entre las cuatro alternativas a tasa fija puede superar los 500.000 pesos por mes, en tanto que la opción UVA reduce ese arranque a cambio de una actualización periódica del capital. La elección entre un esquema y otro depende, en última instancia, de las expectativas inflacionarias y de la tolerancia del cliente a pagar montos crecientes a lo largo del contrato.
Para la próxima cosecha de datos sobre créditos prendarios y personales en el sistema financiero, conviene mirar tres indicadores: la evolución de la tasa nominal anual para clientes con y sin acreditación de haberes, que marca el premio que cobra el banco por el riesgo; la difusión del coeficiente UVA, que define cuánto crecerán las cuotas de la línea indexada, y los cambios en los requisitos de ingreso mínimo, que definen a qué segmentos de la población efectivamente puede llegar el financiamiento automotor. La brecha entre tasas con y sin sueldo acreditado sigue siendo, en el esquema actual, el factor que más pesa en el presupuesto mensual de quien evalúa comprar un vehículo financiado por el Banco Nación.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El Mercado Reabre con Atención en el FMI, Cambios Cambiarios y Aranceles
Con una tasa del 6,5% anual, el Banco Ciudad reordena el mapa hipotecario porteño en plena caída de escrituras
Nueva plataforma permite cancelar deudas antiguas y salir del Veraz