El QR se consolida como columna vertebral de los pagos minoristas y desplaza al plástico en la economía cotidiana
El último informe de medios de pago minoristas del Banco Central de la República Argentina (BCRA) muestra que las transferencias inmediatas crecieron a un ritmo del 67,5 por ciento interanual, mientras las operaciones con tarjetas de débito y crédito retrocedieron en julio y agosto de 2025.
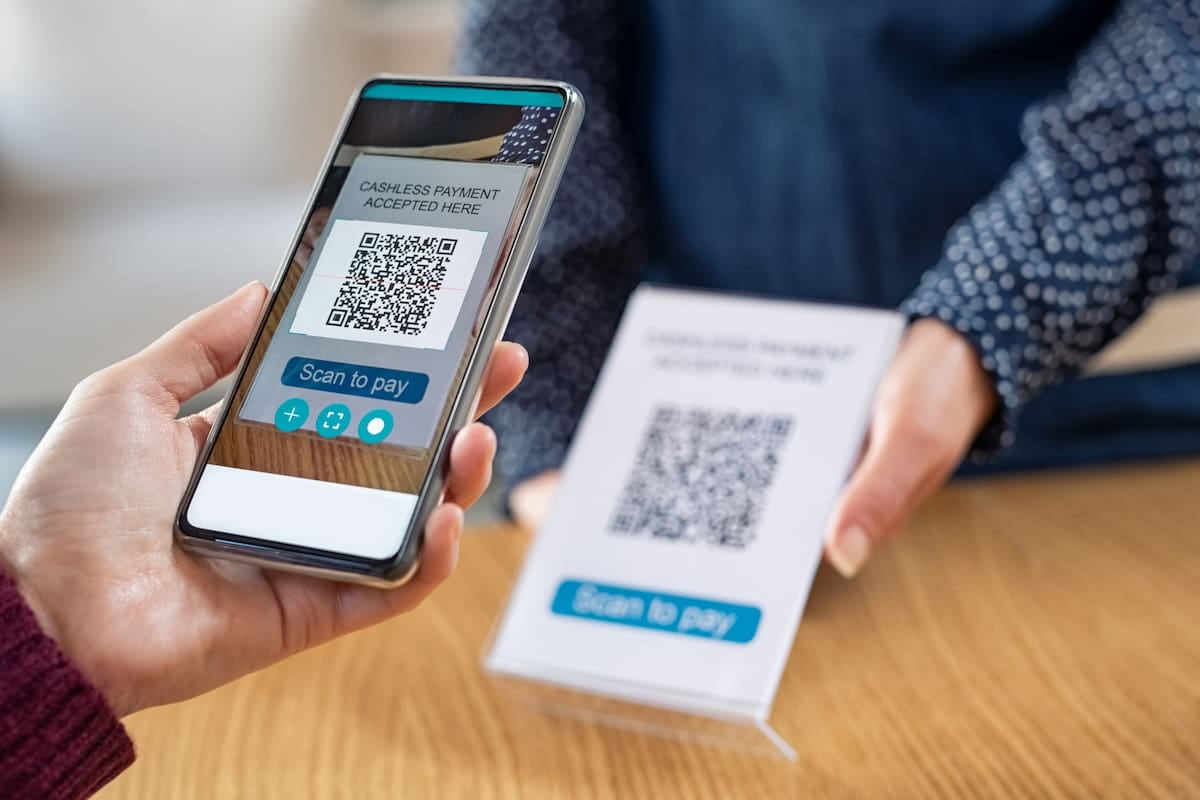
El relevamiento de medios de pago minoristas difundido por el Banco Central de la República Argentina (BCRA) dejó una fotografía elocuente del cambio de hábitos financieros en los hogares argentinos. Las transferencias inmediatas, los pagos mediante códigos QR interoperables y los envíos de dinero entre cuentas avanzaron con fuerza, mientras que el uso de tarjetas de débito y crédito, así como las extracciones de efectivo en cajeros automáticos, mostraron caídas marcadas. El cuadro, además, combina datos de agosto para transferencias y de julio para tarjetas y retiros, una heterogeneidad que el propio organismo aclaró en su publicación.
El QR se quedó con casi todo el crecimiento
En el octavo mes del año se contabilizaron 118,3 millones de pagos con transferencia por un total de 3 billones de pesos. La casi totalidad de esas transacciones, el 99,1 por ciento, se canalizó a través de códigos QR interoperables, con 117,2 millones de operaciones y 2,9 billones de pesos facturados. La comparación interanual arrojó un salto del 67,5 por ciento en la cantidad de pagos y del 62,9 por ciento en los montos ajustados por inflación, una dinámica que contrastó de manera nítida con el desempeño de los plásticos.
Para sostener esos pagos, los usuarios recurrieron en un 52,7 por ciento de los casos a cuentas bancarias tradicionales identificadas con Clave Bancaria Uniforme (CBU) y en el 47,3 por ciento restante a cuentas de proveedores de servicios de pago con Clave Virtual Uniforme (CVU). El ecosistema subyacente incluía 92 billeteras digitales y 67 aceptadores registrados, una arquitectura que, según los propios datos del BCRA, explica buena parte de la capilaridad alcanzada por el sistema.
Tarjetas en retroceso, con un asterisco regulatorio
El cuadro opuesto lo ofrecieron las tarjetas. En julio, el débito acumuló 172 millones de pagos por 5,7 billones de pesos, con caídas del 8,4 por ciento en cantidad y del 14,7 por ciento en montos reales respecto de igual período del año anterior. El crédito, por su parte, registró 159,3 millones de operaciones por 10 billones de pesos, con retrocesos del 9,2 y del 17,6 por ciento, respectivamente. Sin embargo, el BCRA advirtió que parte de esa merma responde a un cambio en los criterios de reporte, que dejó afuera del conteo a determinadas operaciones con tarjetas prepagas. Esa aclaración metodológica introduce un factor técnico que impide atribuir la baja únicamente a un cambio genuino en el consumo.
Transferencias inmediatas y efectivo: dos rutas opuestas
Los envíos inmediatos de pesos, conocidas como transferencias instantáneas, también mostraron una expansión significativa. En agosto totalizaron 779 millones de operaciones por 96 billones de pesos, con subas del 20,3 por ciento en cantidad y del 5,5 por ciento en montos reales en la comparación interanual. La dinámica, menos explosiva que la del QR pero igualmente sostenida, refuerza el desplazamiento hacia los medios digitales.
El camino contrario volvió a recorrerlo el efectivo. En julio, los cajeros automáticos concentraron el 88,4 por ciento de los retiros, con 41 millones de extracciones por 4,8 billones de pesos. En ese canal, las operaciones cayeron 28 por ciento y los montos reales, 16 por ciento, mientras que el ticket promedio se ubicó en 118.300 pesos. La conjunción de menor cantidad de extracciones y montos en baja sugiere un cambio en laoperatoria de manejo de caja por parte de los usuarios, que parecen apoyarse crecientemente en alternativas digitales para evitar traslados a sucursales.
El balance general del informe muestra, en definitiva, una economía que avanza hacia la interoperabilidad y los pagos sin contacto, con el QR interoperable como protagonista excluyente. La consolidación de las transferencias inmediatas como herramienta cotidiana de pago y envío de dinero, sumada al retroceso del plástico y del efectivo, configura un escenario en el que la diferencia entre medios se explica por el eslabón de la cadena que cada uno ocupa: mientras las tarjetas cargan con costos de operatoria y comisiones que el QR logra sortear, el efectivo suma fricciones logísticas que las cuentas digitales eliminan. Para la próxima cosecha de datos, que el BCRA difundirá con el corte de septiembre, habrá que seguir con atención si el avance del QR se sostiene por encima del 60 por ciento interanual, si las prepagas reingresan al reporte de tarjetas y si los retiros en cajeros logran estabilizarse tras la marcada caída de julio.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Juicio por YPF en fase crítica: tensión en las audiencias, apelación clave y riesgos del desacato
La morosidad en créditos de familias subió casi cinco veces en menos de dos años
Con el acuerdo del FMI cerrado, Milei apunta a reabrir los mercados y atraer inversiones extranjeras