Mendoza abre una ventanilla gratuita para renegociar deudas de consumo y los acuerdos dependen de los acreedores
La Provincia habilitó la Oficina de Conciliación de Reestructuración de Deudas de Consumo, un procedimiento al que pueden acudir familias cuyos compromisos financieros superen el 30% de sus ingresos netos o el 25% en casos de vulnerabilidad. Quitas, plazos y refinanciaciones sólo prosperan con la conformidad de los acreedores.
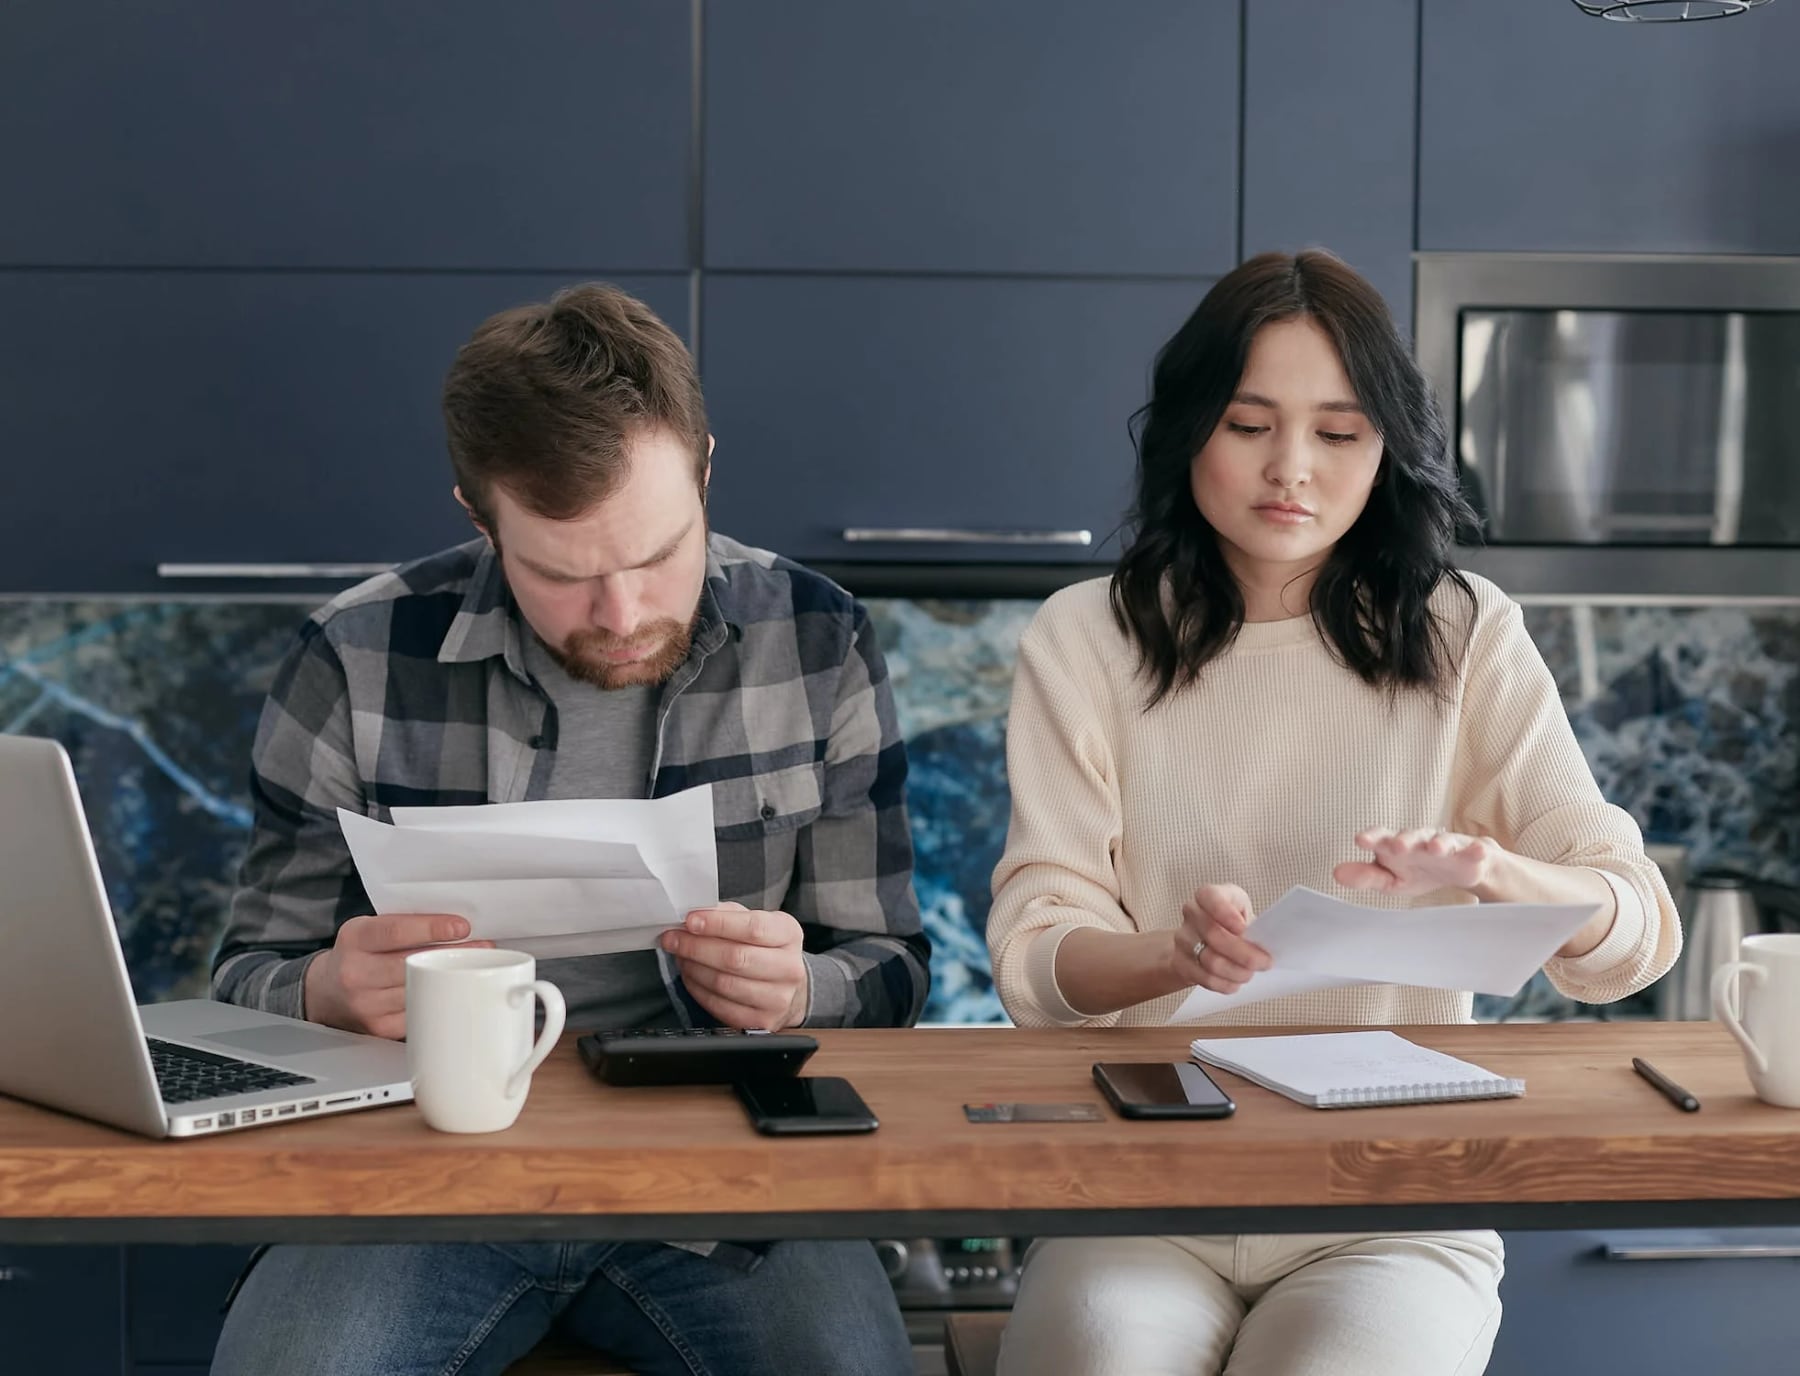
La Provincia de Mendoza puso en marcha un mecanismo formal y sin costo para que los consumidores finales con domicilio real en el distrito puedan revisar las condiciones de sus deudas de tarjetas de crédito, préstamos personales y otras obligaciones financieras, en un contexto donde la carga de los compromisos de las familias pesa cada vez más sobre los presupuestos hogareños.
Quiénes pueden pedir la conciliación
Para acceder al procedimiento, la persona debe ser considerada usuaria final del crédito y acreditar una situación grave o inminente de insolvencia personal o familiar. El parámetro fijado por la normativa establece que los compromisos financieros deben exceder el 30% de los ingresos mensuales netos del grupo conviviente, un umbral que desciende al 25% en escenarios de especial vulnerabilidad social.
Dentro de los casos de vulnerabilidad contemplados se incluyen los núcleos con menores a cargo, las personas con discapacidad, los jubilados y pensionados que perciben el haber mínimo, los desocupados, los beneficiarios de programas sociales y los trabajadores informales. La convocatoria exige, además, que el capital total adeudado no supere el equivalente a 100 salarios mínimos, vitales y móviles vigentes al momento de solicitar la intervención.
Qué deudas entran y cuáles quedan afuera
- Préstamos personales y financiamiento de compras en cuotas.
- Saldos y financiaciones de tarjetas de crédito.
- Créditos otorgados por plataformas financieras autorizadas, mutuales y cooperativas.
- Obligaciones con garantía hipotecaria, que quedan excluidas.
- Deudas alimentarias, multas y sanciones penales, también fuera del procedimiento.
- Deudas empresariales o comerciales ajenas al consumo familiar, sin cobertura.
Cómo se desarrolla el trámite
El proceso se inicia ante la Oficina de Conciliación de Reestructuración de Deudas de Consumo (OCDC), dependiente de Defensa del Consumidor. Quien lo promueve debe presentar el listado de acreedores, los importes adeudados y un detalle actualizado de sus activos y pasivos, de manera de ofrecer un panorama patrimonial completo antes de la convocatoria.
La autoridad de aplicación cita luego a los acreedores, que cuentan con hasta diez días hábiles para informar su postura. Sobre esa base se discuten alternativas como la extensión de los plazos de pago, períodos de espera, la eliminación de intereses punitorios y gastos por mora, o nuevos esquemas de cuotas. Se trata de opciones disponibles para la negociación, aunque la Provincia carece de atribuciones para imponer condiciones de manera unilateral.
Qué mirar en la próxima etapa
El alcance efectivo de la herramienta dependerá de la predisposición de bancos, financieras, mutuales y cooperativas a aceptar quitas, refinanciaciones o esperas, ya que ningún cambio se materializa sin un acuerdo entre las partes. En los próximos meses habrá que seguir de cerca la cantidad de audiencias que convoque la OCDC, el porcentaje de presentaciones que terminan en acuerdo y los montos promedio reestructurados, indicadores que permitirán dimensionar si la instancia funciona como un canal real de alivio para las familias endeudadas de Mendoza.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Impacto macroeconómico: riesgos para el ancla fiscal según el Presupuesto 2026