El jet fuel trepó cerca del 90% desde el inicio del conflicto en Medio Oriente y Aerolíneas Argentinas lo trasladó a las tarifas
Según informó la propia empresa, el sobrecosto del combustible superó los 100 millones de dólares en el primer semestre y el impacto anual rondaría los 150 millones, un 50% por encima del presupuesto original.
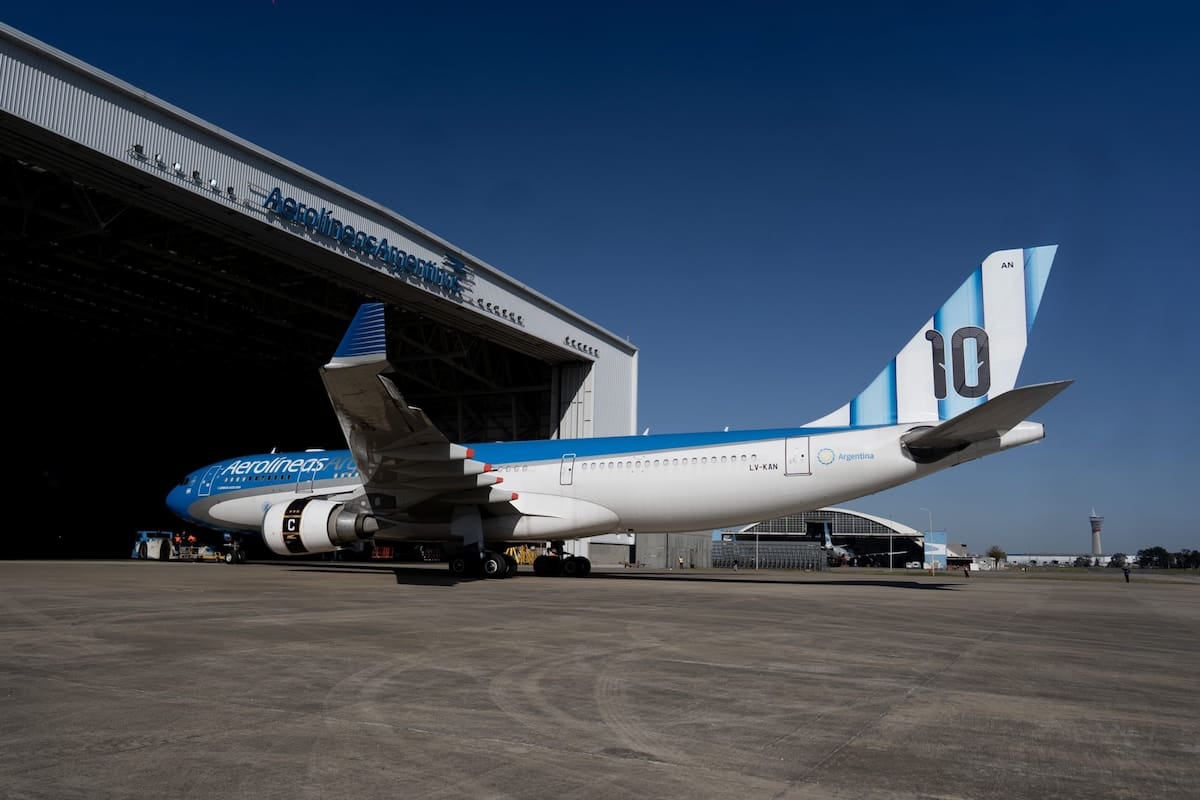
El precio del combustible aeronáutico (jet fuel) se disparó cerca de un 90% desde que estalló el conflicto en Medio Oriente y alcanzó su nivel más alto en más de una década, con la única excepción de un breve pico registrado en 2022 durante la guerra en Ucrania, de acuerdo con los datos que difundió Aerolíneas Argentinas a través de su área de comunicación institucional. La suba se produjo en un contexto internacional donde el barril de crudo sufrió sucesivos ajustes al alza y donde las refinerías que abastecen al mercado argentino debieron reacomodar sus listas de precios con una velocidad inusual.
Para hacer frente a esa presión, la compañía decidió incorporar desde comienzos de marzo un recargo extraordinario en sus tarifas, una medida que también adoptaron otras líneas aéreas que operan en el país y que se encuentran expuestas al mismo encarecimiento del insumo energético. En términos concretos, el sobrecosto generado por el combustible superó los 100 millones de dólares en los primeros seis meses del año, mientras que las estimaciones internas de la firma proyectan que el impacto total en 2026 rondará los 150 millones de dólares, un 50% por encima de lo que se había presupuestado originalmente.
La brecha entre costos e ingresos explica el rojo del semestre
El alza del combustible constituyó el factor determinante del resultado negativo registrado por la aerolínea en el primer semestre. Según se desprende del Informe sobre la Ejecución Presupuestaria de las Empresas Públicas elaborado por la Oficina Nacional de Presupuesto de la Secretaría de Hacienda, los costos de la compañía crecieron un 38,3% interanual, mientras que los ingresos solo aumentaron un 20,7% en el mismo período. Esa diferencia de casi dieciocho puntos porcentuales entre ambas variables resultó decisiva para que el balance cerrara en pérdidas, dado que la suba de los egresos no logró compensarse con la dinámica de los ingresos tarifarios.
Los cálculos que maneja la propia empresa indican que, sin el encarecimiento del combustible, el resultado operativo del semestre habría sido superavitario en aproximadamente 25 millones de dólares, en lugar del rojo de 84 millones de dólares que efectivamente se registró. Es decir, el combustible se llevó prácticamente toda la diferencia: sin ese sobrecosto, la cuenta habría cerrado en positivo, y con él, terminó hundida. La magnitud del número pone de relieve cómo un insumo estratégico como el jet fuel puede absorber, por sí solo, la totalidad del margen operativo de una compañía de transporte aéreo.
Demanda récord y EBITDAR positivo
A pesar del cuadro de pérdidas, la demanda de pasajes no cayó. Desde el mes de septiembre la empresa viene registrando cifras récord de pasajeros transportados, en parte porque la compañía low cost Flybondi redujo su oferta de vuelos en varias rutas del país. El EBITDAR operativo —resultado antes de depreciaciones, amortizaciones y alquileres de aeronaves— cerró el semestre en terreno positivo, con 64 millones de dólares, lo que muestra que el negocio de fondo sigue siendo rentable antes de computar los efectos contables del alquiler de flota y del desgaste de los activos.
Además, desde junio —según informó el CEO Fabián Lombardo en el foro ALTA AGM & Airline Leaders Forum— los números mensuales volvieron a ubicarse en terreno positivo, pese a que el sobrecosto del combustible continúa presionando sobre la estructura de costos. Esa recuperación mensual sugiere que la combinación entre la demanda sostenida, el recargo tarifario aplicado desde marzo y los ajustes internos comenzó a arrojar resultados más equilibrados hacia fines del primer semestre.
Qué mirar de aquí a la próxima cosecha de resultados
- La evolución del precio internacional del jet fuel y del barril de crudo en el segundo semestre, ya que una baja del insumo podría reducir el sobrecosto proyectado de 150 millones de dólares para 2026.
- El grado de traslado a tarifa que consiga mantener la compañía, teniendo en cuenta que el recargo extraordinario comenzó a aplicarse en marzo y aún debe medirse su impacto sobre la elección del consumidor.
- El comportamiento de la demanda en los meses de temporada alta, dado que desde septiembre se vienen registrando cifras récord de pasajeros en un contexto donde Flybondi redujo oferta.
- La trayectoria de los ingresos versus los costos, ya que en el primer semestre los egresos crecieron 38,3% interanual frente a ingresos que solo subieron 20,7%, según la Oficina Nacional de Presupuesto.
- Los próximos reportes de EBITDAR y de resultado operativo, para evaluar si la mejora mensual iniciada en junio se consolida o si vuelve a deteriorarse si el combustible sostiene su nivel elevado.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Bitcoin ya vale más que Amazon y se posiciona como el quinto activo más valioso del planeta