La industria opera con cuatro de cada diez puntos de su capacidad ociosa y la informalidad se expande como salida laboral
El INDEC reportó que en agosto el sector manufacturero usó el 58,5% de su capacidad instalada, una cifra levemente superior a la de julio pero inferior a la de igual mes del año pasado; en calzado e indumentaria la presión importada comprime el empleo formal y empuja a los trabajadores hacia changas y tareas sin cobertura.
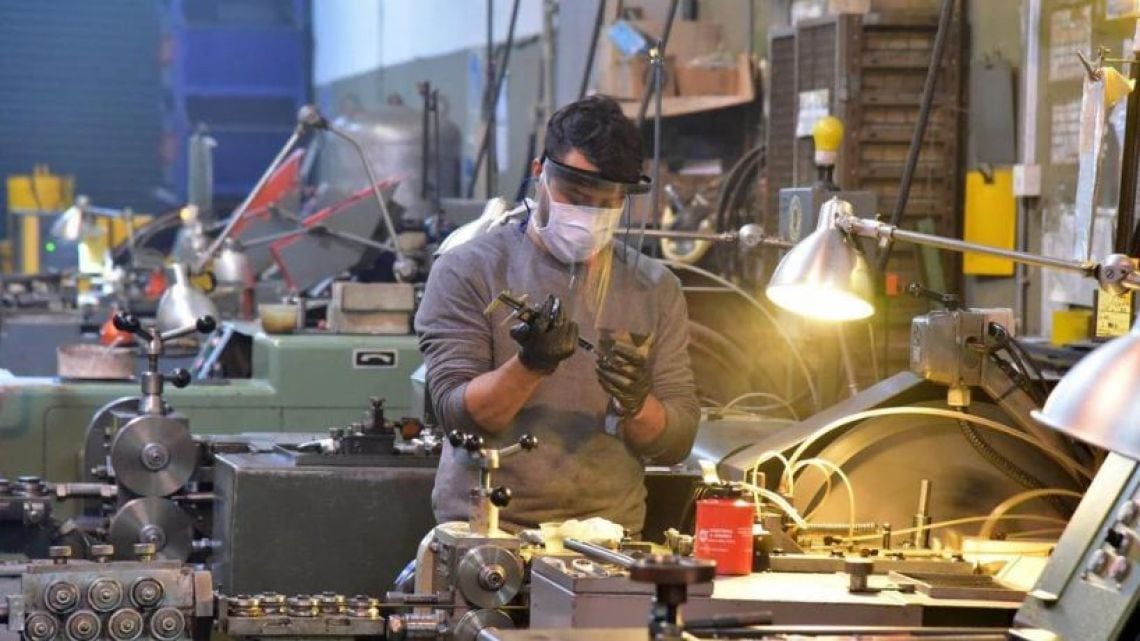
La industria manufacturera cerró agosto con una utilización del 58,5% de su capacidad instalada, frente al 58,2% de julio y al 59% de agosto del año anterior, según datos difundidos por el INDEC. La lectura directa de ese guarismo es que más de cuatro de cada diez puntos de la capacidad productiva del sector permanecieron inactivos durante el mes analizado, un nivel de ociosidad que se sostiene como característica estructural del último año y que condiciona las decisiones de inversión y de contratación de personal en todo el entramado fabril.
Calzado e indumentaria, los eslabones más presionados
En ramas industriales con alta densidad de mano de obra, como el calzado y la indumentaria, la competencia de productos importados, en particular los provenientes de Asia, profundiza la tendencia recesiva. De acuerdo con comparaciones que surgen del propio sector industrial, el costo laboral en dólares de un trabajador argentino en un mismo cargo equivale aproximadamente al doble que el de un trabajador brasileño, mientras que la carga tributaria sobre la industria en Brasil resulta un 35% más baja que la local. La conjunción de ambos factores, salarios relativos más altos e impuestos más onerosos, limita la capacidad de las plantas argentinas para competir por la demanda interna y termina traduciéndose en menor producción, suspensiones y reducción de turnos.
Cuando una firma disminuye su producción o directamente cierra una línea, el trabajador que pierde su puesto formal enfrenta un mercado laboral con pocas alternativas equivalentes. El comercio minorista, otro sector que históricamente absorbió mano de obra de baja calificación, también atraviesa dificultades y no oficia de contrapeso significativo. En ese marco, la salida observada con mayor frecuencia es el trabajo informal: changas, ocupaciones discontinuas y empleos sin cobertura social ni aportes jubilatorios, fenómeno que se replica en los relevamientos realizados en polos fabriles del interior.
Crédito caro, inversión frenada y un mapa que se repite en Córdoba
El acceso al crédito opera como un problema transversal para las empresas que aún sostienen su actividad. Con tasas elevadas y financiamiento escaso, la inversión productiva se retrasa y, con ella, la posibilidad de incorporar personal o de sostener los puestos existentes. Recorridas por distintas regiones industriales de la provincia de Córdoba, incluidas Río Cuarto, Bell Ville y Marcos Juárez, registraron la misma preocupación en cada punto consultado: empresas que priorizan la caja diaria por encima de cualquier proyecto de modernización y que, en la práctica, trasladan esa fragilidad a su plantilla.
- Capacidad instalada en agosto: 58,5%, contra 58,2% en julio y 59% en agosto del año previo, de acuerdo con el INDEC.
- Costo laboral en dólares: un operario argentino equivale, en el mismo cargo, a aproximadamente el doble que un brasileño.
- Carga tributaria industrial: en Brasil es un 35% más baja que en la Argentina, según comparaciones del sector.
- Acceso al crédito: tasas elevadas y financiamiento escaso para inversión productiva, con el mismo reclamo en Río Cuarto, Bell Ville y Marcos Juárez.
- Efecto sobre el empleo: caída de la demanda de mano de obra local en calzado e indumentaria y migración hacia changas y ocupaciones sin aportes.
En términos de cadena de valor, la diferencia entre el costo argentino y el de sus principales competidores se concentra en dos eslabones: el laboral, que encarece el salario en dólares, y el tributario, que grava más al fabricante local. Cuando la industria pierde ventas frente al producto importado, el ajuste recae sobre el eslabón más débil, que es el trabajador, y termina expresándose en horas no trabajadas, suspensiones o directamente en el paso de un empleo registrado a otro informal.
Para la próxima cosecha de datos, el foco de atención estará puesto en dos indicadores: la evolución de la utilización de la capacidad instalada hacia fin de año, donde un nuevo retroceso confirmaría la tendencia contractiva, y la dinámica del empleo formal industrial, dado que cualquier deterioro adicional reforzará la migración de ocupados hacia la informalidad. La combinación de presión importada, costo laboral elevado y crédito restringido configura, en el horizonte inmediato, un escenario en el que la industria argentina seguirá operando con una porción significativa de su aparato productivo sin activar.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Las paritarias están estancadas y piden al 'socio' Estado que también ceda algo
Ethereum vive su mejor momento institucional desde las últimas elecciones presidenciales en EE. UU.