Una pyme argentina enfrenta 62 cargas tributarias y administrativas anuales
Un relevamiento del Instituto Argentino de Análisis Fiscal y la Cámara Argentina de Comercio y Servicios calcula 34 tributos y 28 regímenes de percepción, retención e información para una empresa tipo del interior del país.
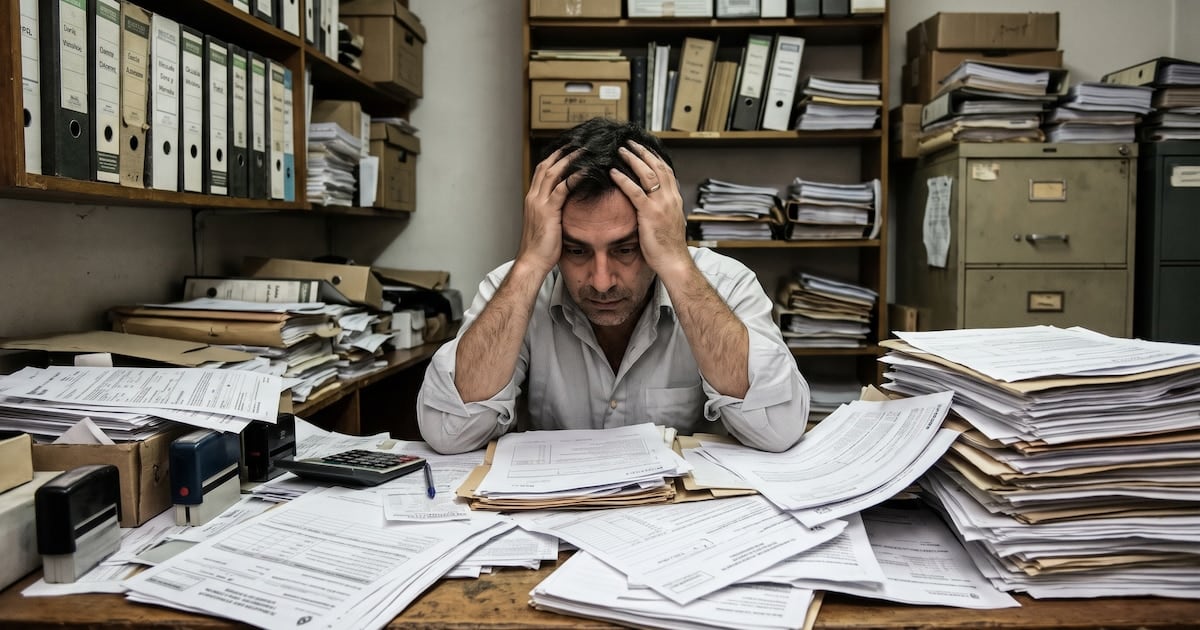
62 obligaciones en un año. La cifra resulta de un relevamiento del Instituto Argentino de Análisis Fiscal y la Cámara Argentina de Comercio y Servicios, que identificó 34 tributos y 28 regímenes de percepción, retención e información para una pequeña o mediana empresa con actividad comercial, industrial o de servicios. Aunque el total bajó respecto del relevamiento anterior, la estructura de la carga tributaria y administrativa_REQ remains_.argv0
El trabajo tomó como referencia una sociedad de responsabilidad limitada con establecimiento propio, empleados registrados, vehículos y equipamiento tecnológico. El modelo también utiliza insumos nacionales e importados, exporta parte de su producción y contrata servicios básicos, como electricidad, gas, agua, telefonía e internet.
Una carga repartida en tres jurisdicciones
De los 34 tributos identificados, 16 son de jurisdicción nacional, ocho corresponden a las provincias y diez a los municipios. El informe no pretende mapear todos los tributos del país, sino los más representativos para una empresa promedio radicada en el interior.
El relevamiento distingue entre los tributos que la pyme paga de manera directa y aquellos que ingresan a sus costos mediante los precios de combustibles, seguros, conectividad e insumos importados. Esta diferencia importa porque no todos los gravámenes aparecen como una liquidación tributaria propia, aunque sí afectan el funcionamiento y la rentabilidad del negocio.
Menos comprobantes, pero estructura casi intacta
Respecto de la vendimia anterior, la cantidad de tributos disminuyó de 37 a 34. La baja se explica por la eliminación de impuestos internos sobre seguros y telefonía celular y por la exclusión de la tasa de ocupación de espacios públicos. A pesar de esa reducción, el estudio advierte que la estructura de obligaciones de la empresa no cambió de forma sustancial.
- 16 tributos nacionales, ocho provinciales y diez municipales.
- 28 regímenes de percepción, retención e información, frente a 30 en el relevamiento anterior.
- 34 tributos en total, tres menos que en la edición previa.
- 62 obligaciones anuales para la empresa tipo analizada.
Los regímenes de percepción, retención e información también retrocedieron, de 30 en 2025 a 28 en 2026. Las retenciones se aplican cuando la empresa realiza un pago; las percepciones se cobraran al adquirir bienes o contratar servicios; y los regímenes informativos exigen arle datos a las administraciones tributarias dentro de plazos establecidos.
La diferencia no queda solamente en el monto de los tributos. La cadena de cobros, pagos e información suma tareas administrativas que la pyme debe sostener para cumplir con la normativa. En ese eslabón se lleva parte del costo invisible de operar: no sólo el impuesto en sí, sino también el tiempo de gestión, los sistemas de seguimiento y la coordinación con las distintas jurisdicciones.
“La reducción del número de tributos no alteró de manera sustancial la estructura de obligaciones que enfrenta una empresa.”Instituto Argentino de Análisis Fiscal y Cámara Argentina de Comercio y Servicios
Para la próxima cosecha, conviene observar si la baja en los regímenes informativos y de perception se verifica en la práctica y si los municipios mantienen la cantidad de tributos identificados. El foco está en el costo total de cumplimiento, no únicamente en la cantidad de ítems del vademécum.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Los nuevos propietarios de Mercedes-Benz Argentina evalúan fabricar autos chinos a nivel local
Jubilados de PAMI: nuevo requisito obligatorio desde marzo para acceder a medicamentos gratuitos